' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
În primele trei luni din 2026, companiile de asigurări membre ale Uniunii Naționale a Societăților de Asigurare și Reasigurare din România (UNSAR) au plătit aproximativ 2,3 milioane de lei pentru prejudicii produse altor persoane, potrivit datelor transmise de organizație. Este vorba despre despăgubiri acordate în baza clauzei de răspundere civilă legală din polițele facultative de locuință. Din această sumă, aproape 452.000 de lei au fost plătiți pentru cele mai mari 30 de dosare de daună, iar cea mai mare despăgubire individuală a fost de 57.000 de lei.
Dar ce se întâmplă, concret, dacă o problemă din apartamentul tău produce o pagubă în locuința vecinului?
Cine trebuie să plătească și în ce situații poate interveni asigurarea?
Când trebuie să plătească proprietarul pentru paguba făcută vecinului
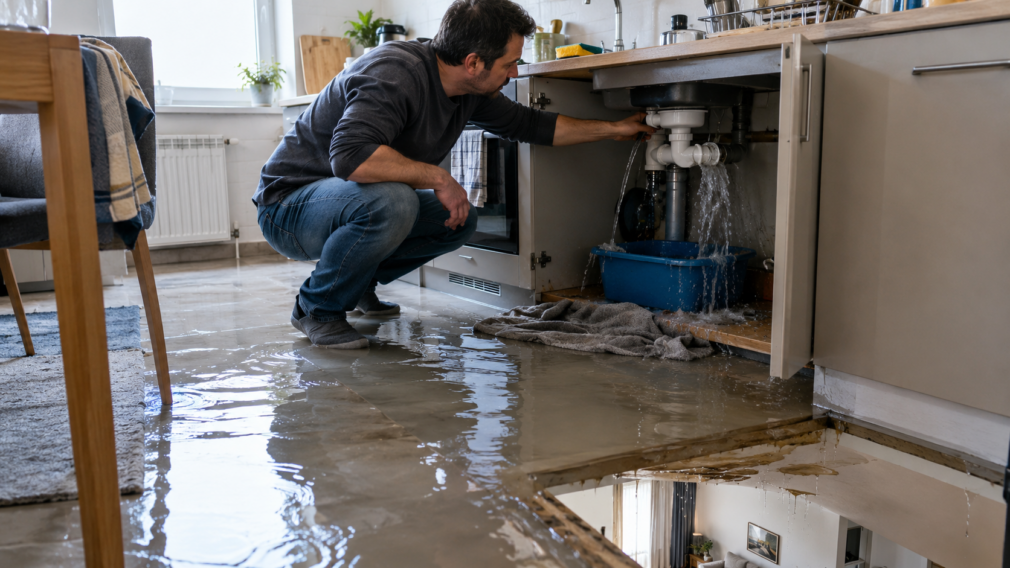
Într-o astfel de situație, primul lucru care trebuie stabilit este cine este responsabil pentru producerea pagubei. Dacă, de exemplu, o instalație aflată în apartament se defectează și apa ajunge în locuința vecinului, răspunderea depinde de cauza incidentului și de situația concretă.
Dacă proprietarul are o poliță facultativă de locuință care include și răspunderea civilă față de terți, costurile pot fi preluate de asigurător, în limitele și condițiile prevăzute în contract.
Practic, nu este suficient să știi că ai încheiat o anumită poliță de asigurare pentru locuință, ci trebuie verificat ce acoperă efectiv polița și, mai ales, dacă include prejudiciile pe care le-ai putea provoca altor persoane.
Ce poate acoperi asigurarea dacă îți inunzi vecinul
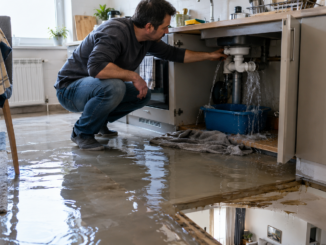
Să presupunem că o țeavă se sparge în apartamentul tău, iar apa se infiltrează în locuința de dedesubt. Vecinul constată că are tavanul și pereții afectați, parchetul deteriorat și, în cel mai rău caz, mobilier sau aparatură distruse.
Dacă situația este acoperită de polița de răspundere civilă, asigurătorul poate despăgubi persoana prejudiciată, în limita sumei prevăzute în contract și cu respectarea condițiilor poliței.
Este important însă de subliniat că polițele nu au toate aceleași limite de despăgubire și nu acoperă neapărat aceleași situații.
Tocmai de aceea, înainte de încheierea unei asigurări trebuie verificate atât riscurile acoperite, cât și excluderile din contract.
Dar dacă paguba este mai mare decât suma asigurată?
Dacă, spre exemplu, paguba produsă vecinului este evaluată la 80.000 de lei, iar limita de răspundere din poliță este de 50.000 de lei, asigurătorul nu va plăti automat întreaga sumă. Într-un asemenea caz trebuie verificat ce prevede contractul și cine suportă, potrivit răspunderii stabilite, eventualele costuri care nu sunt acoperite de poliță.
De aceea, limita de răspundere este unul dintre lucrurile pe care proprietarul ar trebui să le verifice înainte să cumpere polița. Prețul asigurării este important, dar la fel de important este să știi care este suma maximă până la care poate interveni asigurătorul atunci când produci accidental o pagubă altcuiva.
PAD nu înseamnă automat că ești asigurat și pentru pagubele produse vecinilor
Faptul că ai o poliță PAD nu înseamnă automat că ai și acoperire pentru prejudiciile pe care le-ai putea provoca altor persoane.
Răspunderea civilă față de terți este o acoperire care poate fi inclusă în polițele facultative de locuință, în funcție de produsul ales.
Prin urmare, proprietarul care vrea să fie protejat și în situația în care produce accidental o pagubă unui vecin trebuie să verifice dacă polița sa facultativă include această acoperire și care sunt condițiile de despăgubire.