' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
Consiliul Concurenței va transmite săptămâna viitoare băncilor deciziile motivate în dosarul ROBOR, după sancțiunile care însumează 3,73 miliarde de lei. Instituțiile de credit vor putea contesta amenzile în instanță și pot cere suspendarea plăți lor până la soluționarea proceselor.
Decizia marchează o nouă etapă într-o investigație începută în 2022. Consiliul Concurenței a concluzionat că băncile participante la procedura de stabilire a ROBOR și-ar fi coordonat comportamentul, scrie Profit.ro. Autoritatea susține că instituțiile au făcut schimb de informații confidențiale și strategice, în speciar despre preț, în perioada în care cotațiile ar fi trebuit stabilite independent.
Amenzile au fost decise pe 5 iunie. În total, zece bănci au primit sancțiuni de 3,73 miliarde de lei. Printre acestea a fost și Banca Transilvania care a primit separat și sancțiunea aferentă fostei OTP Bank România. Pentru BT, sancțiunea a fost de 875,74 milioane de lei. BCR a fost sancționată cu 577,36 milioane de lei, iar Raiffeisen cu 442,49 milioane de lei.
Băncile au 30 de zile să meargă în instanță
Instituțiile au la dispoziție 30 de zile pentru a contesta decizia la CAB. Litigiile pot ajunge ulterior, prin recurs, la ÎCCJ. În același interval, băncile trebuie să achite amenzile. Deciziile Consiliului Concurenței sunt executorii, iar sumele încasate ajung la bugetul de stat. Dacă nu sunt plătite, acestea pot fi puse în executare.
Există însă posibilitatea ca băncile să solicite în instanță suspendarea executării deciziei. Dacă cererea este admisă, platav amenzii poate fi amânată până la soluționarea procesului pe fond. Pentru o astfel de cerere este necesară depunerea unei cauțiuni de 0,1% din valoarea sancțiunii. Băncile au anunțat încă din iunie că vor contesta sancțiunile. Mai multe dintre ele suțin că au respectat legislația și regulile stabilite pentru piața interbancară și resping concluzia Consiliului Concurenței privind coordonarea comportamentului. BRD a transmis că activitatea sa a respectat cadrul legal și de reglementare și că va folosi căile legale pentru contesarea deciziei după primirea motivării.
Ce a contestat Consiliul Concurenței în cazul ROBOR
ROBOR este rata de referință a pieței monetare interbancare și este folosită la calculul dobânzilor pentru anumite credite în lei. În cazul persoanelor fizice, indicele este relevant în principal pentru creditele cu dobândă variabilă acordate înainte de 2019, dacă acestea nu au fost trecute ulterior la IRCC. ROBOR este folosit în continuare și pentru numeroase împrumuturi acordate companiilor.
Investigația Consiliului Concurenței a început în octombrie 2022 și a vizat comportamentul băncilor în procedura de „fixing”, prin care sunt stabilite ratele ROBID și ROBOR. Autoritatea afirmă că problema nu este simplul fapt că băncile comunicau între ele pe piața interbancară, ci schimburile de informații care ar fi influențat cotațiile ce trebuiau transmise independent.
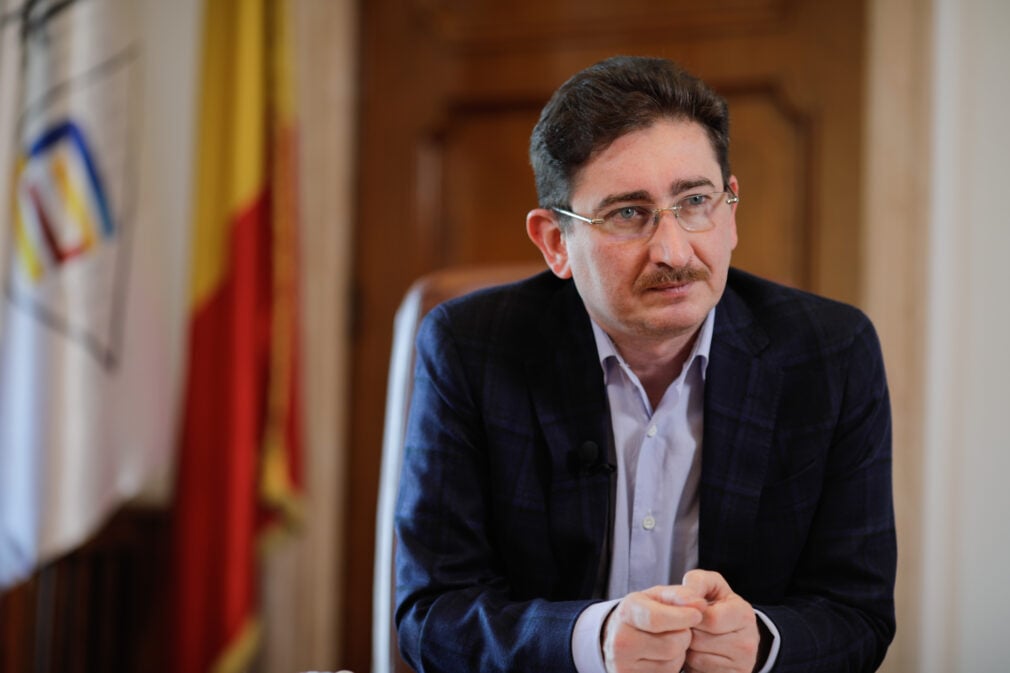
Președintele Consiliului Concurenței, Bogdan Chirițoiu, a explicat anterior că efectul identificat de instituție asupra ROBOR ar fi fost de ordinul „fracțiunilor de procent”. El a precizat însă că, raportate la un volum mare de credite, și variații mici pot produce diferențe importante în valoare absolută.
Băncile și reprezentanții sectorului bancar contestă această interpretare. Ele susțin că evoluția ROBOR trebuie analizată în contextul inflației, al dobânzilor stabilite de BNR și al regulilor după care funcționează piața monetară.
Clienții ar putea cere despăgubiri, dar prejudiciul trebuie demonstrat
Dosarul poate avea consecințe și dincolo de amenzile aplicate băncilor. După publicarea deciziei motivate, clienții care consideră că au fost prejudiciați ar putea folosi constatările Consiliului Concurenței în acțiuni civile. Chirițoiu a declarat încă din iunie că legislația permite formularea unor cereri de despăgubire în baza unei încălcări a regulilor de concurență. Asta nu înseamnă însă că toți clienții cu credite legate de ROBOR primesc automat bani. În eventualele litigii va conta dacă poate fi demonstrat prejudiciul și legătura dintre comportamentul sancționat și costul suportat de fiecare client.
În paralel, în Parlament se află o propunere legislativă privind compensarea financiară a consumatorilor de credit prejudiciați de practici anticoncurențiale sau de erori de calcul al dobânzilor. Proiectul L447/2026, inițiat în principal de parlamentari PSD, este în lucru la comisiile permanente ale Senatului. Termenul pentru adoptarea tacită a fost prelungit până la 17 octombrie 2026.






















Nu stiu ce specialistii are justitia ca sa judece in acest caz, dar eu nu cred ca Chiritoiu poate avea dreptate in fata lui Isarescu!
Concluziile acestei asa-zise anchete sunt de noaptea mintii.