
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
România se apropie de iarnă cu o capacitate de înmagazinare a gazelor naturale abia suficientă pentru nevoile de bază, controlată aproape în totalitate de un singur jucător de stat și cu o infrastructură care nu a ținut pasul cu realitatea consumului. Următorul scandal energetic nu va veni neapărat din lipsa gazului, ci din incapacitatea de a-l depozita și extrage când va fi nevoie. Dacă vom avea o iarnă grea, România va importa mult gaz!
Șase depozite, o singură problemă: România stochează prea puțin gaz
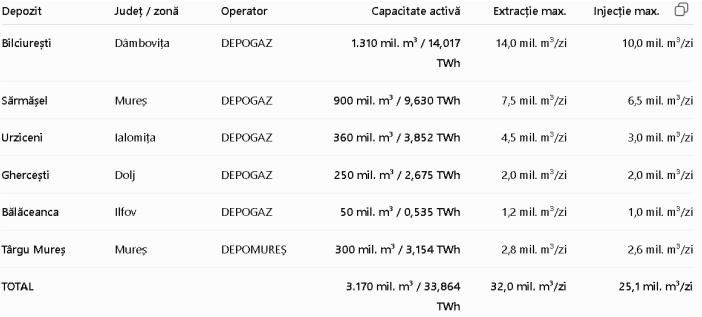
România dispune de doar șase depozite subterane de gaze, cu o capacitate activă totală de aproximativ 3,17 miliarde mc. În termeni practici, țara nu are suficiente volume de stocare pentru a trece o iarnă grea fără să depindă masiv de importuri sau de intervenții de urgență.
90,5% sub control Romgaz: depozitele de gaze, un monopol de facto
Aproape toată infrastructura de înmagazinare a gazului românesc este sub controlul Romgaz prin filiala DEPOGAZ Ploiești, care deține 90,5% din capacitatea activă națională. Cele cinci depozite ale sale totalizează circa 2,87 miliarde mc.
Singura excepție este depozitul de la Târgu Mureș, operat de Depomureș SA, care reprezintă doar 9,5% din total. ENGIE deține 59% din această companie, Romgaz 40%, iar restul este fragmentat. Astfel, aproape întreaga capacitate strategică de stocare a României stă fie sub controlul unei companii de stat, fie sub influența unui grup străin.
Două rezervoare strategice, patru depozite secundare: harta reală a vulnerabilității
Când vorbim despre securitate energetică, cantitatea totală de gaz stocat este la doar jumătate din adevăr. Ceea ce contează cu adevărat este unde se află acel gaz și cât de rapid poate fi scos din depozit.
Bilciurești (Buzău) este, practic, unicul pivot strategic al întregii infrastructuri de stocare. Cu aproximativ 44% din întreaga capacitate națională și tot atâta din capacitatea de extracție, el concentrează singur o pondere critică. Al doilea mare depozit, Sărmășel (Mureș), completează tabloul: împreună, cele două „rezervoare” acoperă aproximativ 70% din toată capacitatea de stocare a țării.
Restul depozitelor sunt secundare. România nu are o rețea dispersată și rezilientă de stocare. Are, în realitate, două puncte critice. Orice problemă tehnică la Bilciurești sau Sărmășel transformă imediat o dificultate locală într-o vulnerabilitate națională.
Proiecte pe hârtie, vulnerabilități pe teren
Pe hârtie, România pregătește o creștere a capacităților de stocare. În realitate, aceste proiecte vin târziu și nu rezolvă vulnerabilitățile structurale pe termen scurt. Planul Romgaz actualizat în 2025 vorbește despre majorări la DEPOGAZ, dar termenele arată că sezonul rece 2026–2027 va fi trecut tot cu infrastructura actuală.
Chiar dacă aceste proiecte se vor materializa integral, ele nu șterg cele trei probleme fundamentale: concentrarea de stocare (peste 90% la DEPOGAZ/Romgaz), concentrarea fizică (Bilciurești și Sărmășel dețin ponderea dominantă) și diferența critică dintre volum și debit – în criză contează câți GWh poți scoate zilnic, nu doar câți TWh ai în subteran.
Capacitate pe hârtie vs. gaz real în subteran
Aici apare una dintre cele mai periculoase confuzii: se vorbește despre „capacitate de stocare” ca și cum ar fi un rezervor plin. Realitatea este mult mai fragilă. Capacitatea rezervată este doar dreptul contractual de a folosi un volum. Nu garantează că gazul se află efectiv în subteran.
Și aici intervine elementul cel mai important pentru securitatea energetică: cât putem scoate într-o zi. Transgaz indică un debit maxim teoretic de 32 milioane mc/zi dacă depozitele sunt încărcate 100%. DEPOGAZ precizează însă clar că debitul scade pe măsură ce stocul scade. Datele reale dintr-o zi extrem de friguroasă arată că maximul simultan extras a fost de doar 25,8 milioane mc/zi.
Prin urmare, un reper realist de vârf de consum este între 25 și 26 milioane mc/zi. Diferența nu este detalii de specialist. Este diferența dintre a trece o iarnă grea și a intra în criză de debit exact când consumul explodează.
Analiza necesarului din perspectiva securității energetice
România trebuie să separe clar trei nevoi distincte: volumul de gaz care trebuie stocat, capacitatea de extracție zilnică și capacitatea de import disponibilă în zilele de vârf.
Pentru a acoperi un sezon rece normal, România are nevoie de stocuri care să poată susține între 60 și 90 de zile de consum de iarnă. Cu o capacitate activă de doar 3,17 miliarde mc și o concentrare extremă pe două depozite, țara se află aproape de limita de confort chiar și în scenarii moderate.
Cea mai mare vulnerabilitate este capacitatea de extracție. Debitul maxim realist de 25–26 milioane mc/zi limitează drastic capacitatea de reacție. În zilele de vârf de consum, acest debit poate fi ușor depășit de cerere.
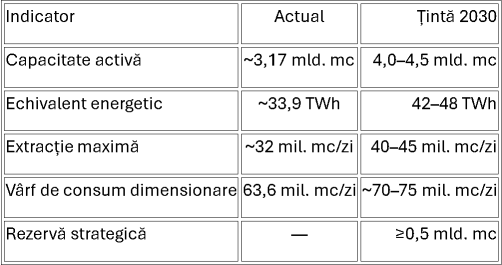
De ce România are nevoie de 4–4,5 miliarde mc și 40–45 mil. mc/zi extracție
Dimensionarea depozitelor pe baza consumului istoric a devenit deja o eroare strategică. România intră într-o perioadă în care apar sau revin în sistem mari consumatori de gaze.
Termocentrala de la Mintia poate ajunge la circa 7,5 milioane mc/zi dacă funcționează continuu la sarcină maximă. Iernutul adaugă încă 1,2 milioane mc/zi, dacă va funționa vreodată. Azomureș, la funcționare intensă, poate ajunge la 1,5–1,7 milioane mc/zi. Puse cap la cap, aceste trei obiective înseamnă un potențial suplimentar de aproximativ 10 milioane mc/zi.
Dacă pornim de la vârful de consum din iarna 2025–2026 și adăugăm acest potențial, ajungem la un scenariu de dimensionare de circa 74 milioane mc/zi. Cu o producție internă prudentă de 28–30 milioane mc/zi, deficitul care trebuie acoperit din depozite și importuri urcă la aproximativ 44 milioane mc/zi. Capacitatea maximă actuală de extracție a depozitelor este însă de doar 32 milioane mc/zi.
De aceea, un obiectiv strategic serios ar trebui să fie simultan: mărirea capacității de stocare la circa 4–4,5 miliarde mc și un minimum de 40–45 milioane mc/zi capacitate de extracție. Fără ambele, România rămâne vulnerabilă: poate avea gaz în subteran, dar nu îl poate scoate suficient de repede când consumul crește.
Concluzia: acesta va fi următorul scandal al iernii
România intră în sezonul rece cu o infrastructură de stocare a gazelor care arată solidă doar pe hârtie. Capacitatea activă este concentrată în proporție de peste 90% la un singur operator și, mai grav, aproape 70% din ea stă în doar două depozite. Sistemul nu este dispersat, nu este flexibil și nu este dimensionat pentru scenariile de stres.
Proiectele de creștere anunțate sunt necesare, dar vin târziu. Termenele indicate pentru 2027 lasă sezoanele următoare expuse aceleiași infrastructuri concentrate și cu debit limitat.
Problema nu este doar cantitatea de gaz din subteran. Este combinația dintre concentrare excesivă, debit de extracție insuficient și descrescător, proiecte de extindere care nu țin pasul cu noii consumatori și lipsa unei rezerve strategice dimensionate după deficitul maxim.
În aceste condiții, următorul scandal energetic al sezonului rece nu va veni neapărat din lipsa gazului pe piață. Va veni din incapacitatea de a-l scoate suficient de repede, din extracție sau stocare, atunci când consumul explodează. România are gaz și își va mări producția cu Neptun Deep. Problema este ca nu are încă infrastructura de stocare pe măsura consumurilor pe care și le proiectează.






















Nu e rau ca depozitele sunt in majoritate ale Romgaz. De asemenea nu ar fi rau sa existe o capacitate si mai mare de stocare. Intrebarea e insa daca am ajuns la 100% stocare pe depozitele actuale.