' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
În 2003, a împrumutat 130.000 de euro, deși avea nevoie de numai 30.000
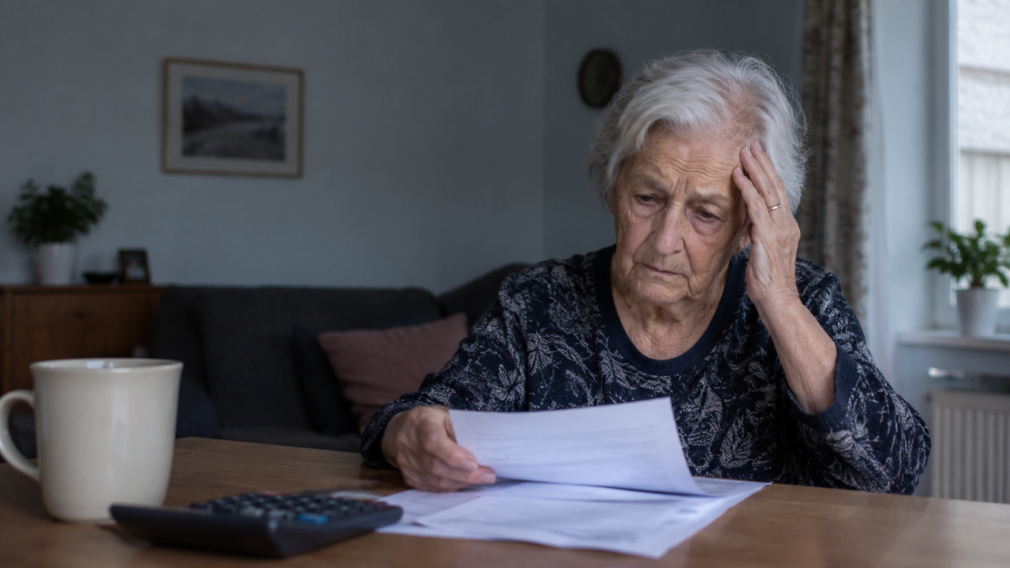
Femeia avea 72 de ani când a primit o ofertă de împrumut viager de la Bank of Ireland. La momentul respectiv, aceasta era singură, nu avea copii și a apelat la un avocat pentru consultanță înainte de a semna contractul.
A împrumutat 130.000 de euro, chiar dacă doar 30.000 de euro îi erau necesari, restul de 100.000 de euro fiind depuși într-un cont de depozit la aceeași bancă, potrivit informațiilor publicate de The Irish Times.
Împrumutul făcea parte dintr-un produs destinat persoanelor de peste 65 de ani, care le permitea să obțină bani folosind locuința drept garanție. Spre deosebire de un credit obișnuit, rambursarea era amânată, iar dobânda se acumula în timp. Împrumutul devenea exigibil, în general, când clientul murea sau se muta din locuință ori o vindea.
Cum a ajuns datoria de la 130.000 la 455.081 de euro
Suma de rambursat a crescut pe măsură ce dobânda s-a acumulat, astfel că, în iunie 2026, costul necesar pentru închiderea contului ajunsese la 455.081 de euro, de peste trei ori valoarea inițială a împrumutului. Între timp, cei 100.000 de euro care nu fuseseră folosiți au rămas în depozitul bancar, doar că banii și-au pierdut din valoare în timp, în timp ce obligația de rambursare a crescut.
Ce spune Bank of Ireland despre contractul semnat
Contactată în legătură cu acest caz, Bank of Ireland a declarat că informațiile oferite clienților explicau în mod clar condițiile produsului. Banca a mai precizat că, înainte de aprobarea unui astfel de împrumut, fiecare client trebuia să obțină consultanță juridică independentă și să demonstreze că a înțeles termenii și condițiile.
Aceste explicații nu lămuresc însă toate întrebările ridicate de situația pensionarei, inclusiv modul în care au fost înțelese implicațiile financiare ale împrumutului și ale păstrării unei părți importante din bani într-un depozit la aceeași instituție.
Bank of Ireland nu mai oferă acest produs. Potrivit informațiilor prezentate de publicația irlandeză, condițiile acestor împrumuturi prevedeau și că, dacă suma obținută din vânzarea locuinței nu acoperea întreaga datorie, banca nu urma să recupereze diferența de la moștenirea clientului.
După ani de demersuri, familia așteaptă un răspuns oficial
Din 2022, nepoatele și nepoții femeii încearcă să obțină o mediere cu banca, însă demersurile nu au avut până acum niciun rezultat. În august 2025, a fost depusă o reclamație la Financial Services and Pensions Ombudsman (FSPO), instituția irlandeză care soluționează plângeri privind serviciile financiare și pensiile.
În mai 2026, familia a fost informată că ar putea trece încă 12 – 14 luni până când reclamația va ajunge în etapa în care să fie repartizată unui investigator.