' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
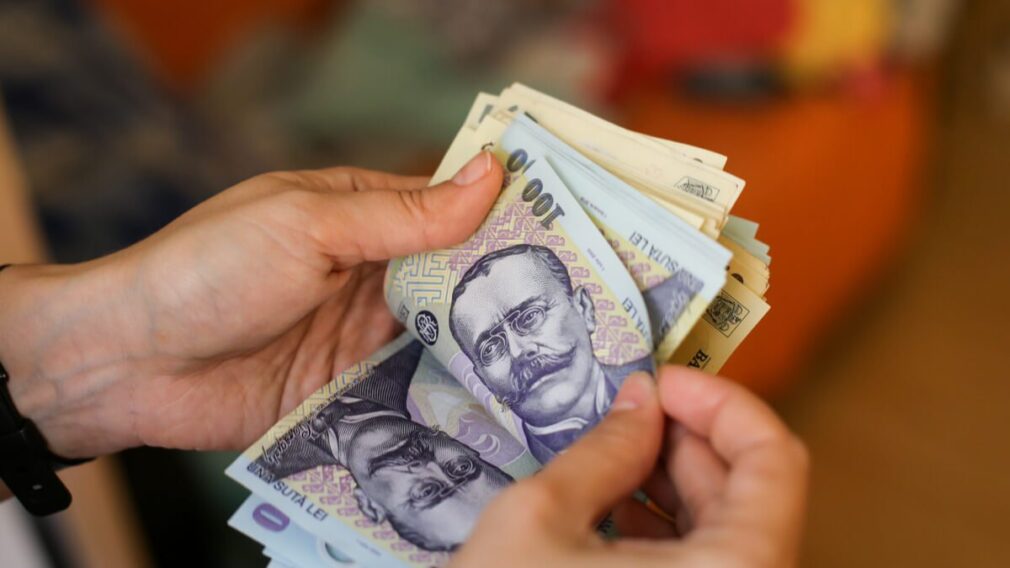
La finalul lunii august 2026, un număr de 160.176 de persoane fizice din România aveau credite active acordate de Instituții Financiare Nebancare (IFN), la instituții emitente de monedă electronică (IEME) și instituții de plată (IP). Acest număr reprezintă o creștere de 25% comparativ cu perioada similară a anului trecut.
Când oamenii ajung să se împrumute la costuri ridicate pentru a-și acoperi cheltuielile curente, problema nu mai este doar cât de accesibil este creditul. Iar dacă un credit acoperă frecvent diferența dintre salariu și costul vieții, el riscă să transforme o problemă de venit într-o problemă de îndatorare permanentă.
Plafonarea dobânzilor este o măsură de protecție necesară, dar nu poate înlocui politici care să permită gospodăriilor să-și acopere cheltuielile din venituri.
Nici controalele nu sunt suficiente dacă oamenii continuă să aibă nevoie de împrumuturi pe care ulterior nu le pot rambursa. Adică dacă se împrumută de la o lună la alta ca să-și asigure cele necesare traiului zilnic.
Când veniturile nu mai acoperă cheltuielile
Creșterea numărului de persoane care se împrumută de la IFN-uri poate fi înțeleasă ca un semnal de presiune financiară asupra gospodăriilor. Atunci când veniturile nu mai acoperă cheltuielile, oamenii ajung să se împrumute. Numai că nu o fac pentru a investi, ci pentru nevoile zilnice.
Aceste date sunt indicii despre scăderea puterii de cumpărare, accesul extrem de ușor și rapid la creditele IFN și efectele reale ale noii legislații privind costurile acestor împrumuturi.
Un IFN (Instituție Financiară Nebancară) nu este bancă, ci o entitate juridică care acordă credite populației, dar care nu are dreptul de a atrage depozite de la populație, așa cum ar face o bancă. Activitatea IFN-urilor este reglementată în România de Banca Națională prin Legea 93/2009.
Cine sunt cei 160.000 de români?
Datele centralizate din Biroul de Credit și monitorizările BNR din 2026 arată că această creștere de 25% nu este una uniformă.
Pe de o parte există „debitori de subzistență”, nou intrați în ultimele 12 luni, direct din cauza scăderii puterii de cumpărare. Aceștia folosesc în principal produse de tip Buy Now, Pay Later (BNPL) digital sau microcredite rapide (până în 2.000 de lei) pentru utilități și alimente.
Ceilalți, sunt refinanțatorii captivi, persoane care aveau deja credite bancare sau IFN mai vechi și care, pe fondul creșterii indicilor IRCC/ROBOR sau a cheltuielilor zilnice, au apelat la un nou IFN pentru a stinge o obligație urgentă.
Pentru ce se împrumută oamenii la IFN-uri?
Diferența între aceștia o face motivul pentru care se împrumută: pentru electrocasnice și alte achiziții sau pentru facturi, alimente, medicamente și rate deja scadente? Sunt aceștia persoane care nu au acces la credit bancar, oameni cu venituri mici sau persoane care au deja alte datorii? Pot ei rambursa sumele din veniturile curente sau împrumutul e făcut ca să acopere un deficit care reapare luna viitoare?
Pentru că una este să faci un credit pentru o cheltuială excepțională și alta pentru a cumpărat de mâncare înainte de salariu.
Dacă împrumuturile sunt folosite tot mai des pentru cheltuieli esențiale, atunci nu mai vorbim doar despre piața creditării, ci despre incapacitatea unei părți a populației de a-și susține nivelul minim de trai.
Puterea de cumpărare scade, chiar dacă salariile cresc
Datele economice din 2026 arată că în România puterea de cumpărare a scărzut în iulie 2026, față de iulie 2025 deși, paradoxal, salariul mediu net a crescut cu 5,5%, iar salariul real a scăzut cu 2,5%. În iulie, inflația era de 8,16%, peste creșterea salariului mediu.
Iar în septembrie 2026, rata anuală a inflației a urcat din nou, la 6,61%, după 6,17% în august. În primele nouă luni ale anului, prețurile crescuseră cu 5,4% față de decembrie 2025.
Dincolo de cifre, în viața reală, asta înseamnă că un om poate primi un salariu mai mare decât anul trecut și, cu toate acestea, să-și permită mult mai puține lucruri.
Iar o creștere procentuală a salariului mediu pe economie nu spune absolut nimic pentru un pensionar care își cheltuiește mare parte din venit pe medicamente sau pentru un angajat plătit cu salariul minim pe economie care are copii în creștere și o chirie de plătit, de exemplu.
Creditul la IFN nu rezolvă lipsa banilor, ci o amână
Așa că, atunci când venitul nu mai acoperă cheltuielile obligatorii, oamenii au puține variante: reduc consumul, amână plata unor facturi, folosesc economiile, se împrumută de la rude sau apelează la credit.
Pentru cei care nu pot obține bani de la bancă ori nu mai au acces la credit bancar, un IFN poate deveni soluția imediată.
Aici apare problema: împrumutul nu rezolvă neapărat lipsa banilor. O poate doar amâna, adăugând o nouă obligație de plată.
De ce ajung oamenii la IFN-uri și nu la bănci?
Instituțiile financiare nebancare au avantajul de a oferi acces rapid la sume relativ mici, inclusiv online. Pentru un om care are nevoie urgentă de câteva sute sau câteva mii de lei, viteza și simplitatea procedurii pot cântări mai mult decât costul total.
Clienții IFN-urilor sunt persoane cu venituri insuficiente sau neregulate, persoane refuzate de bănci ori cu un istoric de creditare problematic, oameni care au nevoie de bani înainte de salariu sau de pensie sau persoane deja îndatorate, care iau un nou credit pentru a achita o rată mai veche.
Nu toți cei care se împrumută la IFN sunt săraci sau supraîndatorați. Dar creșterea creditării trebuie privită împreună cu datele despre restanțe și capacitatea reală de rambursare.
Presiune financiară tot mai mare
Un indicator important vine chiar din raportul BNR pentru 2025 care arată că creditele acordate populației de IFN-uri au ajuns la 15,6 miliarde de lei la sfârșitul anului, în creștere cu 28% față de anul precedent.
Pentru creditele de consum în lei din portofoliile IFN, rata creditelor neperformante era de aproximativ 8,8%.
Aceste cifre descriu două lucruri diferite: expansiunea finanțării și dificultățile de rambursare ale unei părți dintre debitori.
Nu demonstrează singure că inflația este cauza creșterii creditării, dar sunt compatibile cu ipoteza unei presiuni financiare tot mai mari asupra unor gospodării.
Ce a schimbat legea care plafonează costurile creditelor IFN?
Legea nr. 243/2024 privind protecția consumatorilor în raport cu costul total al creditării a intrat în vigoare la 11 noiembrie 2024. Ea a introdus limite pentru costul creditelor și mecanisme prin care consumatorii pot solicita aducerea contractelor în conformitate cu plafoanele legale.
Pentru creditele de consum de până la 25.000 de lei, legea stabilește următoarele plafoane: la o valoare a creditului de până la 5.000 de lei plafonul sumei totale de plată să fie cel mult dublul creditului, cu un cost maxim pe zi de 1%, la sume între 5.000 și 10.000 tot cel mult dublul creditului, cu un cost maxim pe zi de 0,8%, iar între 10.000 și 25.000 de lei costul maxim pe zi să fie de cel mult 0,6%.
Acestea sunt limite legale, nu dobânzi recomandate și nici costuri pe care fiecare IFN le practică obligatoriu. Pentru alte categorii de credite se aplică reguli distincte.
Ce înseamnă pentru consumator?
Legea a intervenit asupra costului creditării, dar nu a eliminat nevoia de a lua credite și nici vulnerabilitatea financiară a celor care le solicită.
Mai mult, existența unui plafon legal nu garantează că fiecare client beneficiază automat, fără demersuri, de reducerea costurilor unui contract mai vechi. În anumite situații, consumatorul trebuie să ceară revizuirea contractului.
Aici este o întrebare legitimă pentru autorități: câți consumatori au beneficiat efectiv de plafonare, câte contracte au fost revizuite și câte reclamații au fost soluționate?
Cât de scump este, în realitate, un credit IFN?
Un credit care pare accesibil în momentul în care îl contractezi poate deveni foarte greu de rambursat atunci când ai deja un buget fragil.
De exemplu, la un credit de 1.000 de lei, totalul de rambursat este de 2.000 de lei.
Exemplul ilustrează plafonul total: costul creditării nu poate depăși principalul, iar suma rambursată nu poate depăși dublul creditului. Nu înseamnă că fiecare contract ajunge la acest cost.
Numai că, pentru cineva care se împrumută ca să acopere o urgență, dublarea sumei de rambursat poate reprezenta o povară considerabilă.
Veniturile nu mai sunt suficiente
Iar dacă debitorul nu poate plăti la termen, situația financiară se complică. El are în continuare de acoperit chiria, utilitățile, mâncarea și celelalte cheltuieli curente, dar trebuie să găsească bani și pentru datorie.
De aici se creează cercul vicios între venitul insuficient pentru cheltuielile lunare, creditul de la IFN și o nouă rată sau obligație de rambursare, ceea ce înseamnă că luna viitoare disponibilul de bani va fi substanțial diminuat.
Dacă deficitul de venit persistă, debitorul poate ajunge să se împrumute din nou.
Acesta este exact mecanismul prin care o soluție financiară pe termen scurt poate agrava o problemă structurală: veniturile nu ajung pentru cheltuielile obișnuite.
Cine profită și cine suportă riscul?
Din punct de vedere economic, IFN-urile funcționează într-o piață în care există o cerere reală de finanțare rapidă. Ce se întâmplă atunci când un model comercial se dezvoltă tocmai în jurul nevoii urgente de bani a unor persoane cu resurse limitate?
Există o mare inegalitate între creditor și debitor, adică între IFN și cel care se împrumută. IFN-ul își cunoaște produsul și mecanismele de rambursare. Debitorul este cel mai adesea în mare dificultate și este exclusiv preocupat de obținerea cât mai rapidă a banilor.
Așa că viteza aprobării creditului și ușurința accesării sale pot pot cântări mai mult decât costul final al împrumutului.
În noiembrie 2025, ANPC a descoperit abateri la 326 dintre cele 573 de IFN-uri și case de amanet verificate.
S-a dovedit astfel că nu este suficientă o lege care plafonează dobânzile. Aceasta trebuie și respectată, iar oamenii trebuie să-și cunoască drepturile și autoritățile să intervină când identifică abateri.
Ce spune creșterea împrumuturilor la IFN despre economia României?
Creșterea creditării IFN nu poate fi explicată exclusiv prin sărăcie. Ea poate reflecta și accesul mai ușor la finanțare, digitalizarea, schimbarea comportamentului de consum ori restricțiile de creditare bancară.
Dar asocierea dintre creșterea puternică a creditelor IFN, diminuarea salariului real și existența unui segment de debitori care nu își pot rambursa împrumuturile indică o vulnerabilitate.
Adică, oamenii cu cele mai puține resurse pot ajunge să plătească cel mai mult pentru a obține bani.
Nu înseamnă că orice client IFN este victimă sau că orice creditor exploatează deliberat dificultățile financiare. Înseamnă că protecția consumatorilor trebuie evaluată și prin prisma situației reale a celor care se împrumută, nu doar prin existența unor limite legale.
Concluzii
Când oamenii ajung să se împrumute la costuri ridicate pentru a-și acoperi cheltuielile curente, problema nu mai este doar cât de accesibil este creditul, ci de ce veniturile nu le mai ajung.
Dacă un credit acoperă frecvent diferența dintre salariu și costul vieții, el riscă să transforme o problemă de venit într-o problemă de îndatorare.
Plafonarea dobânzilor este o măsură de protecție necesară, dar nu poate înlocui politici care să permită gospodăriilor să-și acopere cheltuielile din venituri.
Nici controalele nu sunt suficiente dacă oamenii continuă să aibă nevoie de împrumuturi pe care ulterior nu le pot rambursa. Adică dacă se împrumută de la o lună la alta ca să-și asigure cele necesare traiului zilnic.