' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
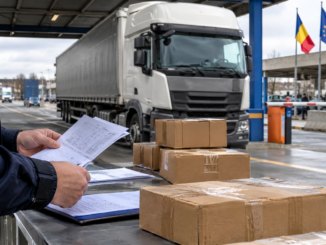
Regulamentul (UE) 2026/2108, publicat la 19 septembrie 2026, marchează cea mai amplă reformă a Uniunii Vamale de la înființarea acesteia, în 1968, potrivit Comisiei Europene.
În baza noilor reguli, autoritățile europene își doresc să reducă fraudele, să îmbunătățească verificarea produselor care intră pe piața europeană și să simplifice procedurile prin digitalizare, doar că, pentru companii, simplificarea administrativă vine împreună cu obligații suplimentare, iar costurile pot fi greu de suportat mai ales de firmele mici, care nu au resurse pentru întârzieri, controale sau litigii îndelungate, conform unei analize Profit.ro.
Taxa vamală de procesare rămâne de plată chiar dacă produsul este returnat
Una dintre schimbările care vor afecta direct comercianții este introducerea unei taxe europene de procesare vamală, ce va acoperi costurile pentru analiza riscurilor, verificarea documentelor și a produselor, precum și funcționarea sistemelor informatice folosite de vamă.
Taxa nu se restituie după acceptarea declarației vamale, nici dacă produsul este returnat, cumpărătorul refuză coletul sau tranzacția nu se finalizează, deoarece procesarea informațiilor a presupus deja costuri pentru autorități.
Impactul depinde de volumul operațiunilor, astfel că, spre exemplu, la o taxă de 2 euro pentru fiecare articol taxabil, un comerciant care declară 100.000 de articole într-un an ar plăti 200.000 de euro, indiferent dacă obține profit din vânzarea lor sau dacă unele produse ajung ulterior să fie returnate. Costul se adaugă tarifului vamal tranzitoriu de 3 euro aplicat anumitor importuri de valoare mică, iar cele două plăți se pot cumula.
Taxa de procesare nu trebuie însă confundată cu garanția vamală, garanțiile constituite pentru acoperirea datoriilor vamale putând fi eliberate după stingerea obligațiilor pe care le acoperă, în timp ce taxa de procesare rămâne achitată chiar dacă marfa nu ajunge să fie vândută.
Intermediarii vamali pot răspunde pentru importurile clienților din afara UE
O altă schimbare importantă vizează firmele care fac formalitățile vamale pentru importatori: dacă acționează ca reprezentanți indirecți ai unor comercianți din afara Uniunii Europene, acestea sunt considerate importatori în privința obligațiilor vamale și pot ajunge să răspundă pentru mărfurile aduse de clienții lor pe piața europeană, inclusiv pentru produsele unor comercianți chinezi, deși nu le fabrică, nu le stabilesc caracteristicile și este posibil să nu le vadă înainte de sosirea în vamă.
Practic, o firmă românească de comisionariat vamal poate ajunge să își asume riscuri financiare de sute de mii de euro pentru un serviciu facturat cu doar câteva sute de euro, ceea ce ar putea determina intermediarii să renunțe la unii clienți din afara UE, să își majoreze tarifele sau să solicite garanții suplimentare. Răspunderea nu se extinde însă automat asupra tuturor transportatorilor și reprezentanților vamali, ci depinde de forma reprezentării, distincția dintre reprezentarea directă și cea indirectă rămânând esențială.
Amenzile pot ajunge la 6% din valoarea importurilor din ultimul an
Noul Cod vamal prevede sancțiuni importante pentru încălcările sistematice ale obligațiilor din comerțul electronic, astfel, pentru prima încălcare sistematică, amenda poate reprezenta între 1% și 4% din valoarea mărfurilor importate de operator în ultimele 12 luni, dar dacă încălcările sistematice se repetă în condițiile stabilite de regulament, sancțiunea poate ajunge la 6%.
Calculul se face în funcție de valoarea importurilor, nu de profitul firmei. O companie care importă produse în valoare de 100 de milioane de euro pe an, dar obține un profit de numai 2 milioane de euro, ar putea primi, în cazul unei amenzi de 6%, o sancțiune de 6 milioane de euro. Aceasta ar fi de trei ori mai mare decât profitul anual.
Amenzile nu sunt destinate oricărei greșeli izolate, ci încălcărilor sistematice, iar autoritățile trebuie să țină cont de gravitatea faptelor și de circumstanțele în care au fost comise. Cu toate acestea, raportarea sancțiunii la valoarea importurilor poate pune presiune puternică pe companiile care lucrează cu marje mici. În plus, firmele pot pierde anumite facilități și autorizații vamale, ceea ce le-ar putea limita activitatea.
Vama poate reține mărfurile până la 90 de zile pentru verificări
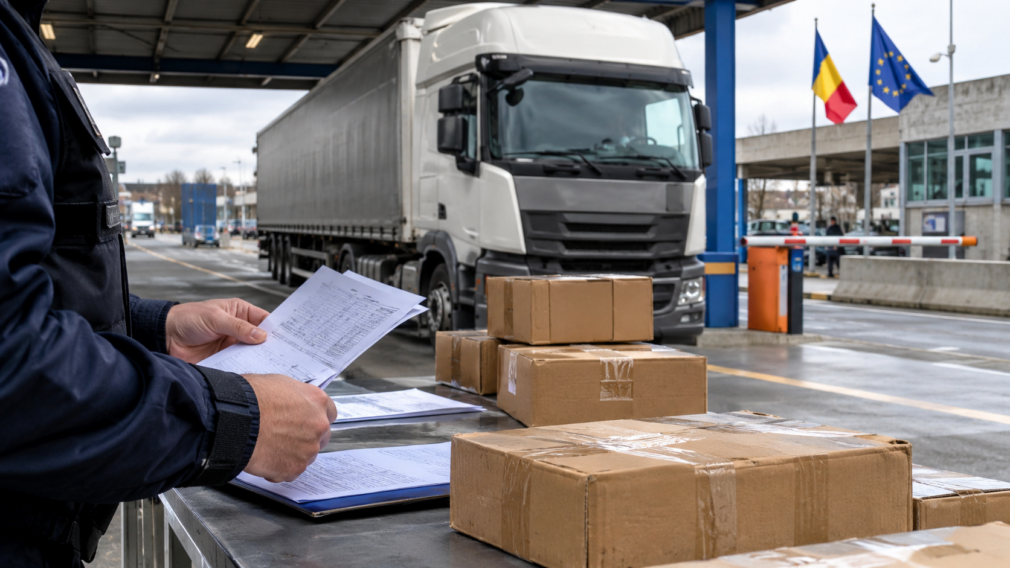
Noile reguli le permit autorităților vamale să suspende eliberarea produselor atunci când există suspiciuni privind siguranța sau conformitatea acestora.
Vama poate solicita verificări suplimentare și poate cere intervenția instituțiilor care supraveghează piața, iar în anumite condiții mărfurile pot rămâne blocate până la 90 de zile.
Doar că o asemenea întârziere poate însemna, pentru transportatori, costuri de depozitare, livrări ratate și pierderi comerciale, mai ales dacă produsele sunt destinate vânzării într-o perioadă limitată.
Așadar, firmele trebuie să ia în calcul nu doar taxele și amenzile, ci și riscul ca marfa să nu ajungă la timp la clienți.
Cerințele de certificare pot favoriza firmele vamale mari
Reforma schimbă și condițiile pentru anumite servicii vamale. În cazul unor operațiuni transfrontaliere și al mărfurilor vândute la distanță, reprezentanții vamali vor trebui să dețină statutul de operator economic autorizat pentru simplificări vamale sau noul statut Trust and Check.
Obținerea acestor certificări presupune proceduri interne clare, evidența operațiunilor, sisteme informatice adecvate și capacitatea de a controla activitatea.
Companiile mari, care au deja departamente juridice și specialiști în conformitate, se pot adapta mai ușor, însă în cazul firmelor mici, investițiile și costurile necesare pot fi mult mai greu de suportat.
Comercianții europeni ar putea concura mai ușor cu platformele chinezești
Uniunea Europeană urmărește și reducerea avantajelor de care au beneficiat unele modele de comerț online, bazate pe livrarea individuală a unui număr foarte mare de colete ieftine din afara blocului comunitar.
Platformele precum Temu și AliExpress au folosit un model diferit de cel al importatorilor și distribuitorilor europeni, care suportă costuri vamale, obligații privind conformitatea produselor și controale.
Reducerea diferențelor dintre cele două modele ar putea ajuta comercianții europeni să concureze în condiții mai echilibrate.
Pe de altă parte, noile taxe pot ajunge să fie suportate și de cumpărători, prin prețuri mai mari la produsele importate.
Reforma promite și proceduri mai simple printr-o platformă informatică unică la nivel european, EU Customs Data Hub, care va înlocui treptat sistemele naționale folosite în prezent. Operatorii considerați de încredere vor avea acces la facilități suplimentare, inclusiv la proceduri simplificate pentru eliberarea mărfurilor. Pentru a beneficia de aceste avantaje, companiile vor trebui însă să își adapteze sistemele și procedurile interne și să îndeplinească noile condiții.
Noul Cod vamal se aplică etapizat până în 2034
Deși regulamentul a fost publicat la 19 septembrie 2026 și a intrat în vigoare o zi mai târziu, cele mai multe prevederi vor deveni aplicabile abia de la 21 septembrie 2027, anul în care este programată și începerea activității noii Autorități Vamale a UE, cu sediul la Lille, în Franța.
În cazul comerțului electronic, schimbările privind responsabilitatea importatorilor și utilizarea platformei EU Customs Data Hub vor intra în aplicare de la 1 iulie 2028, în timp ce celelalte companii vor putea folosi voluntar platforma din 1 martie 2031, urmând ca aceasta să devină obligatorie pentru toți operatorii economici vizați de la 1 martie 2034.
Pe de altă parte, taxele pentru coletele de valoare mică au un calendar propriu, primele măsuri urmând să fie introduse încă din 2026.