' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
În prezent, România înregistrează prețuri pentru consumatorii industriali (non-casnici) care gravitează în jurul mediei UE, însă cu o volatilitate mai mare pe piața PZU – Piața de Ziua Următoare(o piață de oportunitate).
Bulgaria, în schimb, beneficiază de un mecanism de compensare robust pentru industrie, alimentat de profiturile excedentare ale companiilor energetice de stat.
Acest system de taxare intern a permis Bulgariei să ofere, în anumite intervale, cele mai mici prețuri din regiune pentru marii consumatori.
Nu este astfel de mirare că noi suntem constant și zi de zi net importatori de electricitate de la bulgari
Ungaria, deși are prețuri competitive datorită importurilor masive și energiei nucleare, se confruntă cu o taxă de sistem (tarife reglementate, transport, distribuție, echilivbrare) și costuri de rețea ridicate, care pot balansa factura finală în detrimentul marilor uzine.
Mixul Energetic: Avantaje și Vulnerabilități
Diferența de preț este dictată fundamental de modul în care fiecare țară își generează energia:
· România (Mix Echilibrat, dar Ineficient): Avem unul dintre cele mai diversificate mixuri (Nuclear 20%, Hidro 25-30%, Cărbune 10-15%, Eolian/Solar 15%).
Totuși, dependența de centralele pe gaze și cărbune (cu costuri mari pentru certificatele CO2) menține prețul marginal ridicat.
În perioadele de secetă, pierderea avantajului hidro crește brusc prețurile.
· Bulgaria (Nuclear și Cărbune): Se bazează masiv pe Centrala de la Kozloduy (energie ieftină) și pe lignit.
Deși poluante, unitățile pe cărbune asigură o stabilitate a prețului în bandă, protejând industria de fluctuațiile regenerabilelor.
· Ungaria (Dependență și Import): Mixul este dominat de Centrala nucleară Paks, care acoperă aproape jumătate din producție.
Ungaria este însă un importator net masiv (aprox. 30%), ceea ce o face vulnerabilă la prețurile de pe piețele internaționale, dar îi permite să profite de surplusul de energie solară ieftină din rețeaua europeană.
Nu suntem fruntași
Pentru un consumator industrial, Bulgaria rămâne adesea opțiunea mai ieftină datorită subvențiilor încrucișate din sectorul nuclear și de stat.
România suferă din cauza infrastructurii de transport învechite și a costurilor mari de echilibrare a rețelei, în ciuda unui mix „verde” superior.
Ungaria, deși predictibilă prin componenta nucleară, rămâne expusă riscurilor de import.
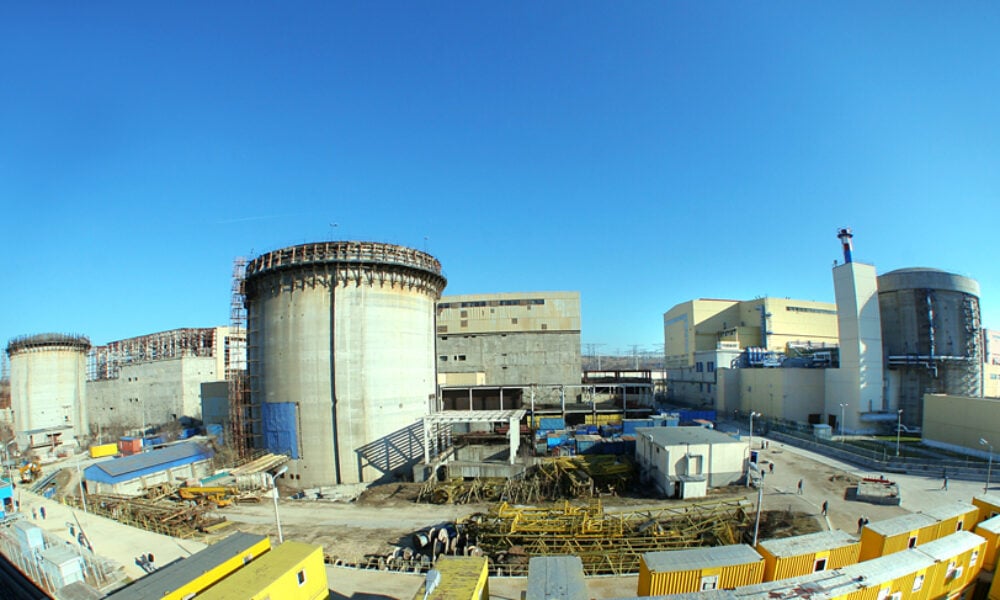
Pe termen lung, competitivitatea industriei românești depinde de finalizarea unităților 3 și 4 de la Cernavodă, de intrarea în producție a termocentralelor pe gaze Mintia și Iernut și de investițiile în stocare, singurele capabile să decupleze prețul industrial de volatilitatea gazului natural.






















Orice tara, institutie….. arata exact precum conducatorii ei.
Industria romaneasca a fost pusa definitiv pe butuci de vandalul Bolojan prin austeritate, taxe si impozite, TVA, inflatie, falimente, somaj, etc.