' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
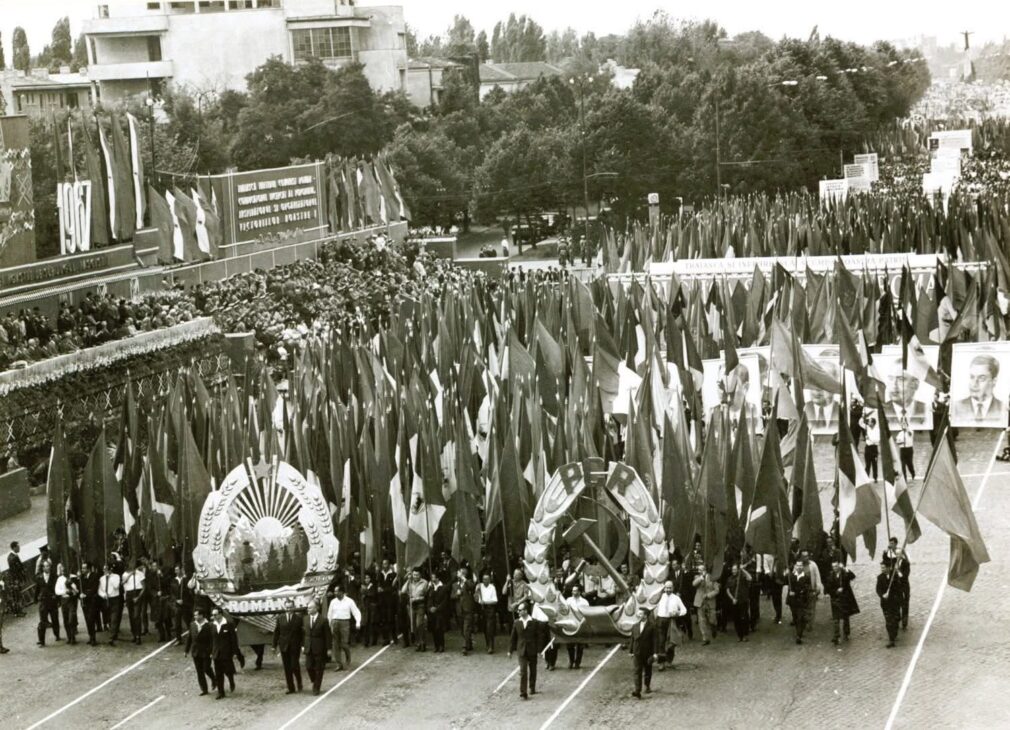
România a aplicat timp de peste 24 de ani, între 1967 și 1991, un sistem de impunere prin care persoanele fără copii erau obligate să plătească statului o sumă suplimentară, cunoscută în limbajul popular drept „taxa pe celibat”. Măsura a fost introdusă prin Decretul nr. 1.086 din 1966, emis de Consiliul de Stat la 31 decembrie, cu intrare în vigoare la 1 ianuarie 1967, și a trecut prin trei etape distincte de modificare, înainte de a fi abrogată complet în 1991, potrivit adevarul.ro.
Inițial, taxa a fost concepută ca o majorare a impozitului pe venitul persoanelor fără copii care împliniseră vârsta de 25 de ani. Decretul se aplica atât bărbaților, cât și femeilor, indiferent dacă erau căsătoriți sau necăsătoriți. Pentru veniturile lunare cuprinse între 801 și 2.000 de lei, impozitul era majorat cu 10%, iar pentru veniturile care depășeau 2.000 de lei, majorarea ajungea la 20%. Este important de menționat că era vorba despre o majorare a impozitului datorat statului, nu despre o reținere suplimentară din salariul brut.
De exemplu, dacă impozitul calculat era de 100 de lei, o majorare de 10% însemna că impozitul ajungea la 110 lei. Decretul prevedea mai multe excepții: nu plăteau această majorare cei care avuseseră copii care ulterior decedaseră, persoanele cu invaliditate de gradul I sau II, precum și persoanele fără copii căsătorite cu persoane care aveau copii dintr-o căsătorie anterioară sau din afara căsătoriei.
Modificările din 1977 și 1985
În 1977, sistemul de impozitare a salariilor a fost schimbat prin Legea nr. 1/1977, care a desființat impozitul individual pe retribuție și a introdus impozitul pe fondul total de retribuire al unităților socialiste de stat. În același timp, legea a păstrat obligația pentru persoanele fără copii sub forma unei contribuții fixe, plătite lunar, al cărei cuantum era stabilit în funcție de retribuția tarifară.
Astfel, un angajat fără copii cu o retribuție de 2.000 de lei plătea 80 de lei pe lună, în timp ce un angajat cu o retribuție de peste 8.000 de lei plătea 550 de lei lunar. Această contribuție se aplica de la împlinirea vârstei de 25 de ani și înceta în luna următoare celeia în care persoana devenea părinte.
La sfârșitul anului 1985, Consiliul de Stat a decis o nouă majorare a contribuției prin Decretul nr. 409 din 26 decembrie 1985. Începând cu 1986, cuantumurile au crescut semnificativ: un angajat fără copii cu o retribuție tarifară de 2.000 de lei datora 135 de lei pe lună, iar un angajat cu o retribuție de peste 8.000 de lei datora 925 de lei lunar.
Taxa pe celibat, abrogată abia în 1991
Pentru persoanele care lucrau pe cont propriu și obțineau venituri de peste 96.000 de lei anual, contribuția putea ajunge la 6.000 de lei pe an. Sistemul a fost eliminat abia la 1 aprilie 1991, prin Legea nr. 32/1991 privind impozitul pe salarii, care a abrogat explicit Decretul nr. 409/1985.
Taxa pe celibat a făcut parte din politica pronatalistă a regimului comunist, alături de restricționarea severă a întreruperii sarcinii prin Decretul nr. 770 din 1966. Datele demografice publicate de Institutul Național de Statistică arată o creștere puternică a natalității imediat după introducerea acestor politici: rata natalității a urcat de la aproximativ 14,3 născuți-vii la mie de locuitori în 1966, la 27,4 la mie în 1967.
Cu toate acestea, natalitatea a început să scadă ulterior, în ciuda menținerii politicilor pronataliste și a contribuției pentru persoanele fără copii, ajungând la aproximativ 16 la mie în 1989. Această evoluție demonstrează că măsurile coercitive nu au reușit să susțină pe termen lung o creștere sustenabilă a natalității, ci au generat efecte demografice complexe și dificil de reversat, ale căror consecințe se resimt și astăzi în structura populației României.






















Taxa pe ,,celibat” a fost o taxa foarte logica si intemeiata.
Copiii celor care erau parinti munceau mai tarziu sa asigure pensiile din care sa traiasca si celibatarii. Tot acei copii ar fi luptat ptr tzara ca sa-i apere si pe celibatari. In acest caz nu celibatarii at fi plans daca acei copii ar fi cazut pe front. (Trei Doamne si toti trei!”).
A FOST O TAXA BUNA.
si eu am platit taxa din 1988 sau 1989 , nu mai stiu cand am avut 25 de ani ?