' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
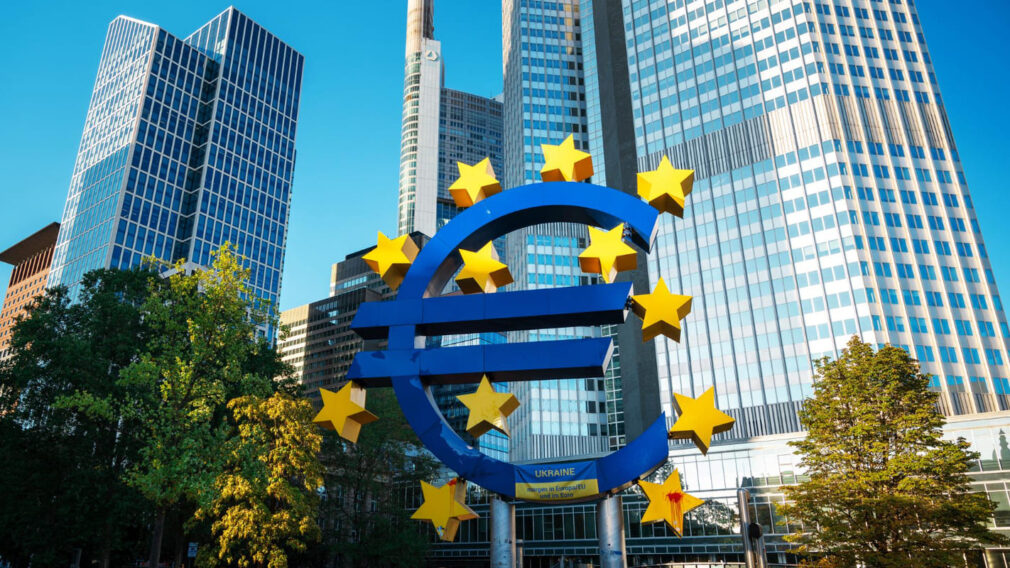
BCE a transmis că „Perspectivele rămân foarte incerte, cu riscuri orientate către creştere ale inflaţiei şi către scădere ale creşterii economice”, astfel că banca centrală trebuie să țină cont în același timp de scumpirea prețurilor și de riscul unei încetiniri economice.
Banca Centrală Europeană folosește dobânzile mai ridicate pentru a tempera consumul și creditarea, iar dacă presiunile asupra prețurilor persistă, spațiul pentru reduceri de dobândă se restrânge.
Ratele la creditele în euro depind de dobânda din contract
Suma plătită lunar de un debitor este stabilită în funcție de condițiile creditului, astfel că efectul evoluției dobânzilor din zona euro diferă de la un împrumut la altul, contând dacă dobânda este fixă sau variabilă, perioada pentru care este stabilită, precum și care este indicele de referință prevăzut în contract.
Astfel, dobândă fixă rămâne la nivelul stabilit pentru perioada menționată în contract, în timp ce o dobândă variabilă poate fi ajustată atunci când indicele de referință utilizat de bancă se modifică.
Prin urmare, evoluția dobânzii BCE este importantă pentru cei cu credite în euro mai ales prin efectul pe care îl poate avea asupra dobânzilor de pe piața monetară.
Practic, ceea ce trebuie înțeles este faptul că, dacă BCE mărește dobânda cu 0,25%, rata creditului tău nu crește automat cu 0,25%.
Inflația poate ține dobânzile ridicate mai mult timp
BCE a crescut dobânda pentru a încerca să țină inflația sub control, dar energia este încă scumpă, transmite instituția.
Într-un asemenea context, BCE are un motiv să păstreze dobânzile mai ridicate pentru o perioadă mai lungă, deoarece o reducere prea rapidă ar putea alimenta din nou cererea și presiunile asupra prețurilor. Asta poate amâna momentul în care creditele în euro devin mai ieftine și poate prelungi perioada în care debitorii cu dobânzi variabile suportă costuri mai mari.
În același timp, banca centrală avertizează asupra unei posibile încetiniri a economiei. Acest lucru este explicat de faptul că dobânzile ridicate fac împrumuturile mai scumpe, ceea ce poate reduce consumul și investițiile, astfel că BCE trebuie să găsească un echilibru între combaterea inflației și susținerea economiei.
Ce trebuie să verifice românii care au credite în euro
Contractul de credit arată cât de mult poate fi afectată rata de evoluția dobânzilor, astfel că merită verificat dacă dobânda este fixă sau variabilă, ce indice folosește banca pentru calcul și la ce interval poate fi modificată, mai ales înainte de o eventuală refinanțare.
La un credit cu dobândă variabilă, schimbarea indicelui de referință poate duce la o rată mai mare sau mai mică, astfel că, dacă dobânzile din zona euro rămân ridicate, costul împrumutului poate crește la următoarea actualizare prevăzută în contract. În schimb, o dobândă fixă oferă mai multă stabilitate pe perioada în care este valabilă, deoarece rata nu este ajustată în funcție de evoluția pieței, însă situația se poate schimba atunci când perioada de dobândă fixă se încheie și creditul trece la o dobândă variabilă.
La creditele în lei, mecanismul este diferit, iar ratele sunt legate de indicii utilizați pe piața românească, prin urmare o majorare a dobânzii BCE nu schimbă direct rata unui credit în lei. Totuși, poate apărea o influență la nivelul economiei și al piețelor financiare, în condițiile în care deciziile BCE afectează costul finanțărilor în zona euro.